Altersvorsorge
Altersvorsorgedepot für Familien: Kinderzulage, Frühstart-Rente und Bonus richtig nutzen
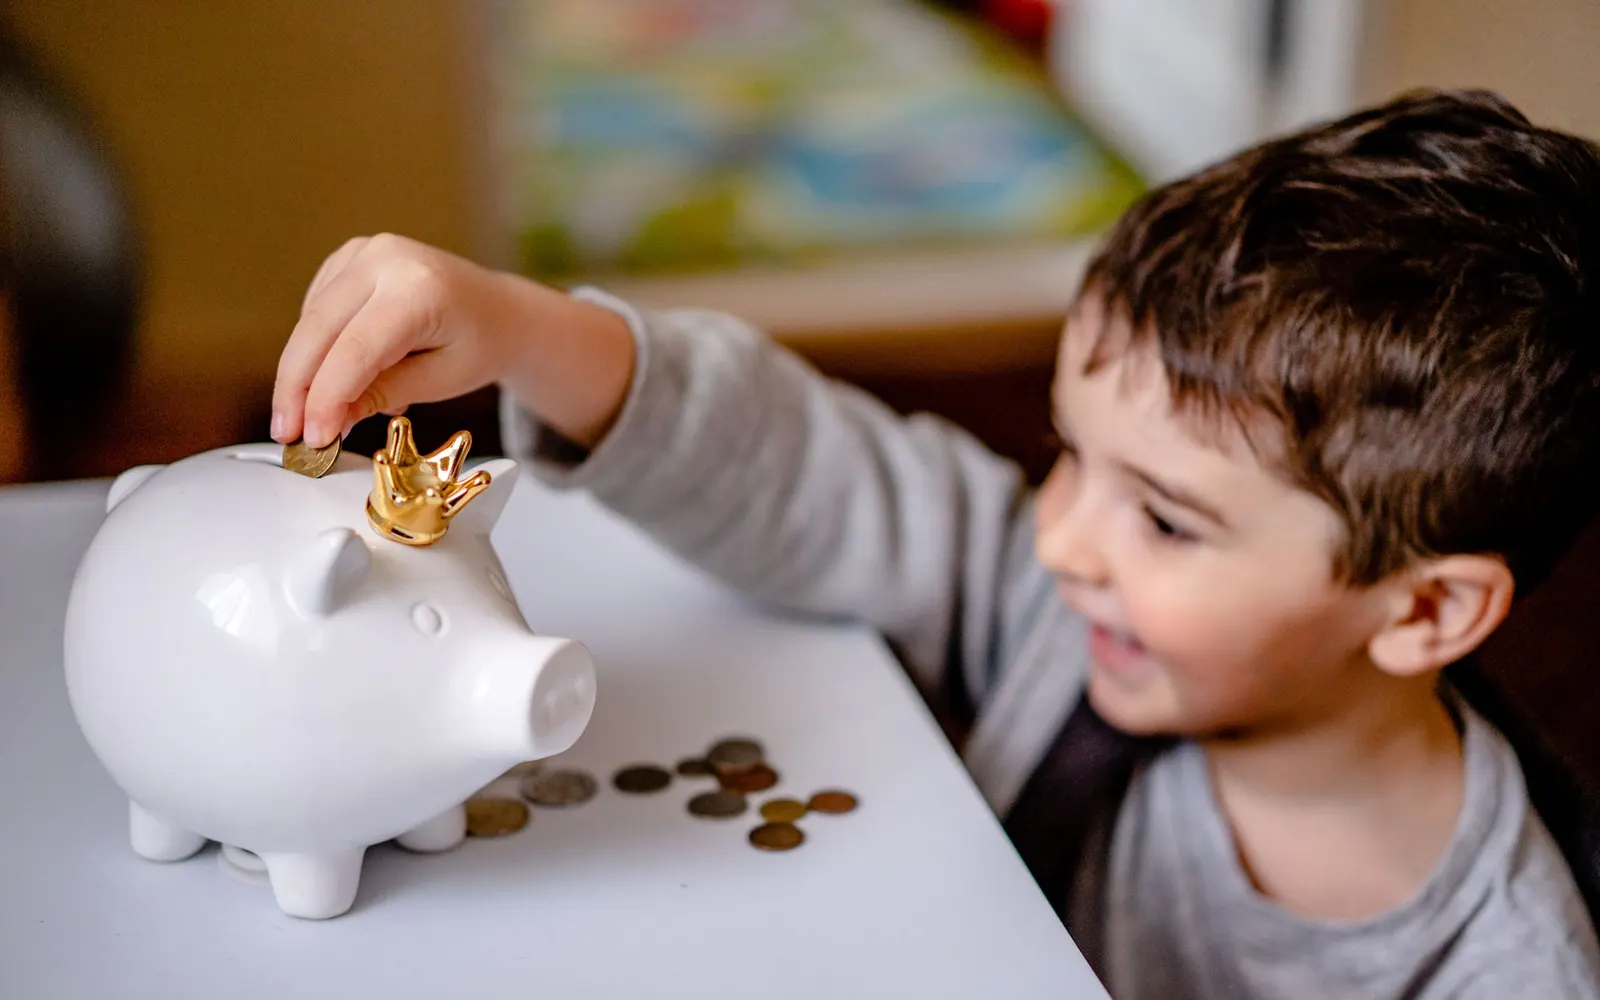
Altersvorsorgedepot für Familien: Kinderzulage, Frühstart-Rente und Bonus richtig nutzen
Kaum jemand profitiert so stark vom neuen Altersvorsorgedepot wie Eltern. Der Grund ist die Kinderzulage: Ab 2027 legt der Staat für jedes Kind auf jeden eingezahlten Euro einen weiteren Euro drauf, bis zu 300 € im Jahr. Wer zwei Kinder hat und nur 25 € im Monat spart, bekommt so mehr vom Staat, als er selbst einzahlt. Gleichzeitig startet die Frühstart-Rente, mit der der Staat Kindern ab sechs Jahren monatlich zehn Euro in ein eigenes Depot zahlt. In diesem Artikel rechnen wir vor, wie Familien die Förderung voll ausschöpfen, wer die Kinderzulage bekommt und welche Fehler Paare vermeiden sollten.
So funktioniert die Kinderzulage ab 2027
Bisher gab es bei Riester eine feste Kinderzulage von 300 € für ab 2008 geborene Kinder und 185 € für ältere Kinder, aber nur, wenn ein einkommensabhängiger Mindesteigenbeitrag gezahlt wurde. Diese starre Regel fällt im neuen System weg. Laut Bundesfinanzministerium erhält ein zulageberechtigter Elternteil künftig für jedes Kind einen Euro Kinderzulage pro selbst gespartem Euro, bis zu einem Eigenbeitrag von 300 €. Das gilt unabhängig vom Geburtsjahr des Kindes.
Wichtig ist, dass dieselben eingezahlten Euro für alle Kinder gleichzeitig zählen. Bei zwei Kindern und 300 € Eigenbeitrag gibt es also zweimal 300 € Kinderzulage. Dazu kommt die Grundzulage, die auf die ersten 360 € mit 50 Cent pro Euro besonders hoch ist. Voraussetzung für die Kinderzulage ist laut Stiftung Warentest, dass für das Kind Kindergeld bezogen wird.
Rechenbeispiele: Was Familien bekommen
- Ein Kind, 25 € im Monat: 300 € Eigenbeitrag im Jahr, dazu 150 € Grundzulage und 300 € Kinderzulage. Insgesamt landen 750 € im Depot, der Staat zahlt 450 € davon.
- Zwei Kinder, 25 € im Monat: 300 € Eigenbeitrag, 150 € Grundzulage und 600 € Kinderzulage. Insgesamt 1.050 € im Jahr, also das Dreieinhalbfache deines eigenen Beitrags.
- Zwei Kinder, 150 € im Monat: 1.800 € Eigenbeitrag, 540 € Grundzulage und 600 € Kinderzulage. Insgesamt 2.940 € im Jahr.
- Drei Kinder, 10 € im Monat: Schon der Mindestbeitrag von 120 € bringt 60 € Grundzulage und dreimal 120 € Kinderzulage, zusammen 540 € im Depot.
Über die Jahre wird daraus ein spürbarer Betrag. Zahlt ein Elternteil mit zwei Kindern 18 Jahre lang 25 € im Monat ein, kommen 5.400 € eigene Beiträge und 13.500 € Zulagen zusammen. Bei einer angenommenen Wertentwicklung von 5 Prozent pro Jahr nach Kosten wären das rund 29.800 €. Diese Rendite ist eine Annahme für die Beispielrechnung und nicht garantiert, Fondsanlagen schwanken.
Unser Tipp
Die höchste Förderquote gibt es auf die ersten 25 € im Monat. Selbst wenn das Budget mit Kindern knapp ist, lohnt sich dieser kleine Betrag fast immer. Mehr kannst du später immer noch einzahlen.
Wer bei Paaren die Kinderzulage bekommt
Die Kinderzulage erhält immer nur ein Elternteil, nicht beide. Nach der geltenden Regel in Paragraf 85 des Einkommensteuergesetzes wird sie bei verheirateten Eltern grundsätzlich der Mutter zugeordnet, auf gemeinsamen Antrag beider Eltern dem Vater. Bei gleichgeschlechtlichen Ehepaaren geht sie an den Elternteil, für den das Kindergeld festgesetzt ist. Das lohnt sich zu besprechen, denn die Zulage wirkt dort am stärksten, wo auch der passende Eigenbeitrag gezahlt wird.
Auch der Partner ohne eigene Förderberechtigung kann profitieren. Ist zum Beispiel ein Elternteil in Elternzeit oder nicht berufstätig und mit einer förderberechtigten Person verheiratet, kann er als mittelbar Berechtigter eine eigene Grundzulage von maximal 175 € bekommen. Dafür muss er selbst mindestens 120 € im Jahr in einen eigenen Vertrag einzahlen. Übrigens sind Mütter und Väter in den ersten drei Jahren der Kindererziehungszeit laut Bundesfinanzministerium sogar unmittelbar förderberechtigt, wenn die Zeiten bei der Rentenversicherung beantragt sind.
- Klären, welcher Elternteil die Kinderzulage bekommt und dort mindestens 25 € pro Monat einzahlen.
- Kindererziehungszeiten bei der Deutschen Rentenversicherung beantragen, damit die Förderberechtigung sicher ist.
- Den Partner ohne eigenes Einkommen nicht vergessen: 10 € im Monat sichern bis zu 175 € Grundzulage.
- Vertrag regelmäßig prüfen, wenn ein weiteres Kind dazukommt oder das Kindergeld endet.
Die Frühstart-Rente: 10 € im Monat für dein Kind
Neben der Kinderzulage für Eltern gibt es ab 2027 ein eigenes Angebot für Kinder. Der Bundestag hat das Gesetz zur Frühstart-Rente am 16. Oktober 2026 beschlossen. Laut Bundesfinanzministerium zahlt der Staat Kindern vom 6. bis zum 18. Geburtstag zehn Euro im Monat in einen eigenen Standarddepot-Vertrag Altersvorsorge ein. Los geht es zum 1. Januar 2027 mit den Geburtsjahrgängen 2020 und 2021, für den Jahrgang 2020 sogar rückwirkend ab Januar 2026. Ab 2028 kommt jedes Jahr der Jahrgang dazu, der sechs Jahre alt wird.
Damit das Geld auf einem Vertrag deines Kindes landet, musst du ab 2027 einen zertifizierten Standarddepot-Vertrag auf den Namen des Kindes abschließen. Ein bestehendes Kinder- oder Juniordepot reicht nicht. Der Antrag läuft dann automatisch über den Anbieter, du brauchst nur die Steuer-Identifikationsnummer deines Kindes. Schließt du keinen Vertrag ab, legt der Bund das Geld kollektiv an. Verloren geht es also nicht, es kann später auf einen eigenen Vertrag übertragen werden.
Eltern oder Großeltern können das Depot zusätzlich aufstocken, allerdings nur in begrenzter Höhe. Ausgezahlt wird das Frühstart-Vermögen grundsätzlich erst ab 65. Es ist also wirklich Altersvorsorge und kein Sparbuch für den Führerschein. Für Ziele wie Ausbildung oder erstes Auto braucht dein Kind daneben weiter einen freien Sparplan.
Bonus für junge Leute und was später zählt
Ein weiterer Baustein betrifft ältere Kinder und junge Erwachsene: Wer vor dem 25. Geburtstag einen eigenen Altersvorsorgevertrag abschließt, erhält einmalig 200 € Berufseinsteigerbonus zusätzlich zur Grundzulage. Für Azubis und Studierende mit Minijob kann das ein guter Einstieg sein, sofern sie förderberechtigt sind. Minijobber sind es nur, wenn sie sich nicht von der Rentenversicherungspflicht haben befreien lassen.
Für Eltern ändert sich die Rechnung, wenn das Kindergeld wegfällt. Dann endet die Kinderzulage, und es bleibt die Grundzulage. Spätestens dann lohnt sich ein Blick darauf, ob der Beitrag noch passt oder ob du ihn erhöhst, um weiter die volle Grundzulage von 540 € mitzunehmen.
Ein Sonderfall sind Familien mit sehr geringem Einkommen und mehreren Kindern. Stiftung Warentest weist darauf hin, dass für sie das alte Riester-Modell mit seinem niedrigen Mindestbeitrag von 60 € im Jahr teilweise lukrativer sein kann. Wer schon einen Riester-Vertrag hat, sollte deshalb vor einem Wechsel nachrechnen. Mehr dazu in unserem Artikel Riester ab 2027.
So startest du als Familie richtig
- Erst den Notgroschen sichern, dann die geförderte Vorsorge starten. Das Geld im Altersvorsorgedepot ist bis zur Rente gebunden.
- Mindestens 25 € im Monat beim Elternteil einzahlen, der die Kinderzulage erhält.
- Wenn ein Hauskauf geplant ist, einen Vertrag mit Eigenheim-Option wählen. Wie das funktioniert, erklären wir im Artikel Altersvorsorgedepot fürs Eigenheim.
- Für Kinder ab dem Jahrgang 2020 ab Januar einen Standarddepot-Vertrag für die Frühstart-Rente einplanen.
- Einmal im Jahr prüfen, ob Beitrag, Zulagen und Kinderzahl noch zusammenpassen.
Wie viel Förderung in deinem Fall möglich ist, kannst du mit unserem Zulagen-Rechner auf der Seite zum Altersvorsorgedepot ausprobieren. Wir beraten Familien in Hildesheim, Gifhorn und online, zum Beispiel auch in Peine oder Salzgitter.
Häufige Fragen
Wie viel muss ich einzahlen, um die volle Kinderzulage zu bekommen?
300 € im Jahr, also 25 € im Monat. Dann gibt es für jedes kindergeldberechtigte Kind 300 € Kinderzulage, zusätzlich zur Grundzulage.
Bekommen beide Eltern die Kinderzulage?
Nein, die Kinderzulage erhält pro Kind nur ein Elternteil. Nach geltendem Recht ist das bei verheirateten Eltern grundsätzlich die Mutter, auf gemeinsamen Antrag kann sie dem Vater zugeordnet werden.
Kann ich die Frühstart-Rente auf das bestehende Kinderdepot einzahlen lassen?
Nein. Nötig ist ein zertifizierter Standarddepot-Vertrag Altersvorsorge auf den Namen des Kindes, der erst ab dem 1. Januar 2027 abgeschlossen werden kann.
Mein Kind ist vor 2020 geboren. Gibt es trotzdem etwas?
Die Frühstart-Rente gibt es erst ab Jahrgang 2020. Für ältere Kinder bekommst du aber weiter die Kinderzulage in deinem eigenen Vertrag, solange Kindergeld fließt. Wer selbst vor dem 25. Geburtstag abschließt, erhält zudem 200 € Bonus.
Lohnt sich das Altersvorsorgedepot mit kleinem Einkommen?
Gerade dann oft sehr. Die Förderquote ist bei kleinen Beiträgen am höchsten, und die Zulagen fließen auch ohne Steuererklärung direkt in den Vertrag. Bei sehr geringem Einkommen und mehreren Kindern sollte ein bestehender Riester-Vertrag aber vorher verglichen werden.
Quellen
- Bundesministerium der Finanzen: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge
- Bundesministerium der Finanzen: Fragen und Antworten zur Frühstartrente
- Gesetze im Internet: § 85 Einkommensteuergesetz, Kinderzulage
- Stiftung Warentest: Altersvorsorgedepot statt Riester (Stand 26. August 2026)
- Finanztip: Altersvorsorgedepot ab 2027, Beispielrechnungen zur Förderung (Stand 14. Oktober 2026)
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Angaben nach bestem Wissen, Stand der Aktualisierung. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für die Zukunft.
Fragen zu deiner Situation?
Der erste Check-up ist kostenlos und unverbindlich: ungebunden, ganzheitlich und ohne Verkaufsdruck.
Termin anfragenWeiterlesen
Altersvorsorgedepot oder ETF-Sparplan?
Altersvorsorgedepot oder ETF-Sparplan: Was lohnt sich ab 2027 wirklich?
Riester ab 2027: Was tun mit dem alten Vertrag?
Riester-Vertrag ab 2027: weiterführen, umstellen oder ins Altersvorsorgedepot wechseln?
Warum die gesetzliche Rente nicht reicht
Warum die gesetzliche Rente allein nicht reicht